
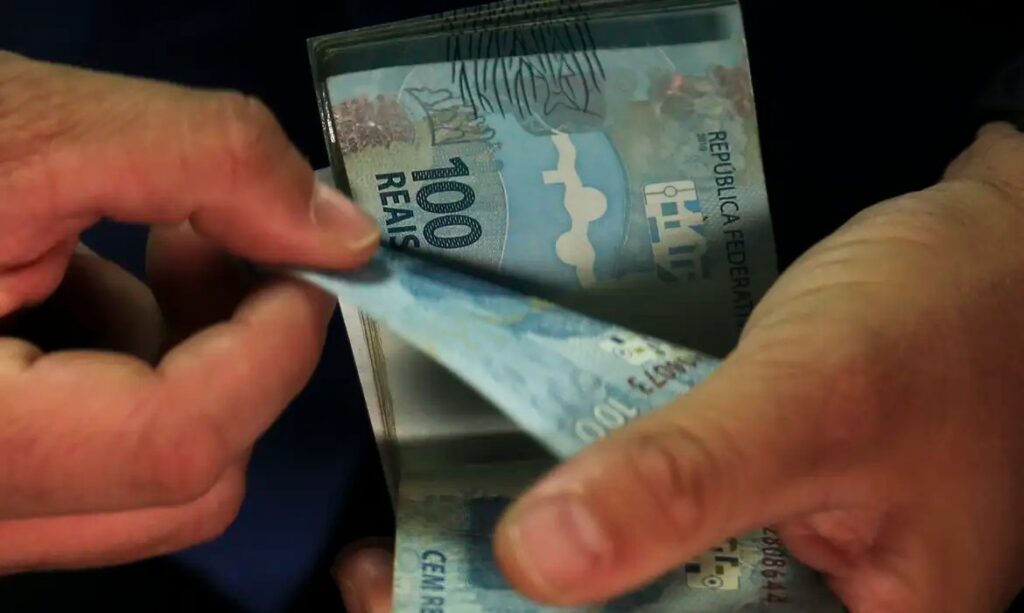
O Dia Mundial da Poupança, comemorado em 31 de outubro, é momento para refletir sobre o papel que essa modalidade financeira ainda tem na vida dos brasileiros.
Embora existam investimentos de renda fixa que possam oferecer retornos maiores, em agosto de 2026 a poupança ainda concentrava cerca de R$ 952,9 bilhões, segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).
A preferência pela poupança está ligada a aspectos tradicionais, à familiaridade e à sensação de segurança que ela transmite.
Adriana Vieira, planejadora financeira da Planejar, destaca: “O brasileiro tem um apego emocional à poupança. Ela representa tradição, segurança, simplicidade e facilidade para acesso ao dinheiro”.
Juliana Daitx, coordenadora de investimentos da Unicred Porto Alegre, afirma que essa escolha é mais comportamental do que matemática: “A poupança é o primeiro investimento da maioria e permanece como referência tradicional”.
Outros fatores que mantêm o dinheiro na poupança são a liquidez imediata, a isenção de Imposto de Renda e a ausência da necessidade de decisões sobre prazo ou índice.
No entanto, em períodos de juros altos, como quando a taxa Selic ultrapassa 8,5% ao ano, os investimentos como CDBs e títulos públicos pós-fixados tendem a oferecer retornos maiores, enquanto a poupança rende apenas 0,5% ao mês mais a Taxa Referencial (TR).
Adriana reforça que “com juros elevados, o custo de manter recursos na poupança aumenta, porque outras aplicações conservadoras podem render mais, mesmo após o desconto do Imposto de Renda”.
Em setembro, os saques da poupança superaram os depósitos em R$ 9,35 bilhões, com retiradas em torno de R$ 348 bilhões e depósitos de R$ 339 bilhões, segundo o Banco Central.
Esse movimento pode refletir tanto a busca por investimentos mais lucrativos, quanto o uso das economias para pagar dívidas e despesas, já que o orçamento familiar está apertado.
A aquisição de imóveis também explica parte dos saques. O acesso via celular a outras opções de renda fixa facilita a migração de recursos, mas nem toda retirada representa troca de investimento.
Juliana explica que existem dois efeitos: a migração para aplicações com juros reais elevados e facilidade de investimento; e o uso da reserva para cobrir gastos diante do endividamento e pressão financeira.
A poupança ainda serve para guardar pequenas quantias destinadas a despesas próximas, onde a facilidade de movimentação é importante.
Adriana considera que a poupança pode ser adequada para gastos pontuais, porém recomenda separar esse dinheiro da reserva de emergência, que pode ser investida em alternativas conservadoras com melhor liquidez e rentabilidade.
Antes de trocar de investimento, é importante avaliar condições de resgate e riscos. CDBs contam com garantia do Fundo Garantidor de Créditos (FGC) no limite previsto; fundos de investimento não têm essa garantia e seus prazos de resgate variam; títulos públicos têm risco relacionado ao governo federal.
A escolha do investimento depende da finalidade do dinheiro. Em vez de abandonar a poupança, especialistas sugerem avaliar se ela permanece adequada ao prazo, necessidade de acesso e objetivos do poupador.