

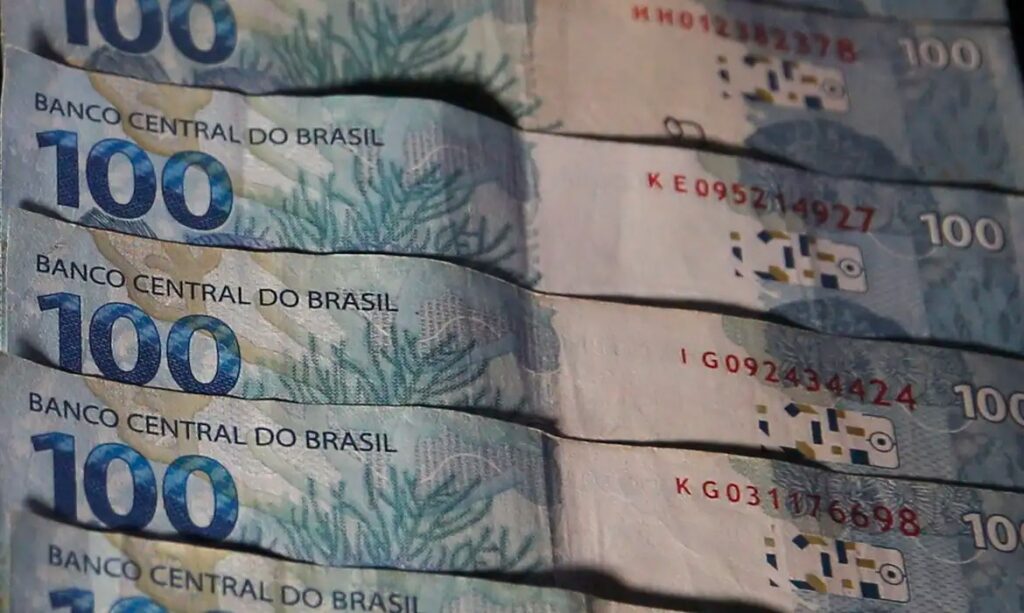
Mirar no centro da meta fiscal faz com que a dívida bruta do governo em relação ao PIB diminua de 0,6 a 2,6 pontos percentuais entre 2027 e 2036, segundo o Tesouro Nacional e dados do Tribunal de Contas da União (TCU).
Com essa medida, a dívida bruta cai de cerca de 86% do PIB em 2027 para 83,4% em 2036, mudando a tendência a partir de 2030. Caso o governo trabalhe com o limite inferior da meta, a dívida alcança 88,6% do PIB em 2029-2030 e termina 2036 em 86% do PIB. Em 2025, houve debate entre o governo e o TCU sobre seguir o centro ou o piso da meta fiscal.
Em setembro do ano passado, o TCU decidiu que usar o limite inferior da meta fiscal como parâmetro para conter gastos não está de acordo com a Lei de Responsabilidade Fiscal. No entanto, em outubro, o Congresso autorizou o governo a usar o piso da meta fiscal em 2025, liberando maior espaço para despesas diante de pressões orçamentárias.
Durante a execução do orçamento, o governo monitora as receitas e pode cortar gastos se houver risco de não cumprir a meta fiscal. Para 2026, a meta é um superávit de 0,25% do PIB, com uma margem de tolerância de 0,25 ponto para mais ou para menos.
Assim, se a projeção de resultado financeiro estiver próxima do piso, não há necessidade de bloqueio de recursos. Porém, se o governo adotar o centro da meta, essa mesma projeção próxima do piso seria considerada de risco e levaria a cortes de despesas.
A equipe econômica do presidente Luiz Inácio Lula da Silva prepara um projeto para que, a partir de 2027, o controle de gastos busque atingir o centro da meta de superávit primário, estimado em R$ 73,2 bilhões naquele ano, ou 0,5% do PIB. Estimativas indicam que isso exigiria um esforço fiscal de pelo menos R$ 54,6 bilhões em 2027.
Essa medida procura alinhar-se às decisões do TCU. Em 2026, a Corte indicou que as projeções orçamentárias já assumem o cumprimento do centro da meta fiscal, ainda que a execução orçamentária use o limite inferior da meta como referência.
Há um desalinhamento nas projeções, já que o Tesouro calcula a dívida considerando o centro da meta, mas a execução orçamentária considera o piso. O TCU entende que a trajetória da dívida deve estar coerente com o mecanismo usado para limitar gastos, que atualmente é o piso.
O governo argumentou que planejar com base no centro da meta e executar considerando o piso representa aspectos diferentes da política fiscal, mas o TCU entende que eles devem estar alinhados.
Adotar o limite inferior da meta como referência permite menor contenção de gastos. Segundo Eduardo Sant’Anna, sócio do escritório Furtado, Simões e Sant’Anna Advogados, isso resulta em gastos menores que o máximo permitido, o que reduz a dívida, embora não exista uma obrigação jurídica de limitar os gastos a esse nível.
O tributarista Lawrence Larroyd Tancredo, do escritório Pellegrina e Monteiro, considera que mirar no centro da meta está de acordo com princípios de responsabilidade fiscal, mas não garante necessariamente superávit ou redução do endividamento. Ele destaca a importância do controle das despesas, da previsibilidade e do equilíbrio nas contas públicas para a sustentabilidade fiscal.
O sócio do escritório Arake, Tomazette, Borges & Glicério Advogados, Henrique Arake, observa que o impacto de mirar no centro da meta na dívida bruta é pequeno. Ele explica que, em 2023, os juros sozinhos elevaram a dívida em 6,5 pontos percentuais do PIB. Com superávit de 0,5%, a dívida não diminui, apenas cresce mais lentamente. O efeito maior pode ocorrer se o mercado acreditar nessa meta e as taxas de juros futuras caírem.